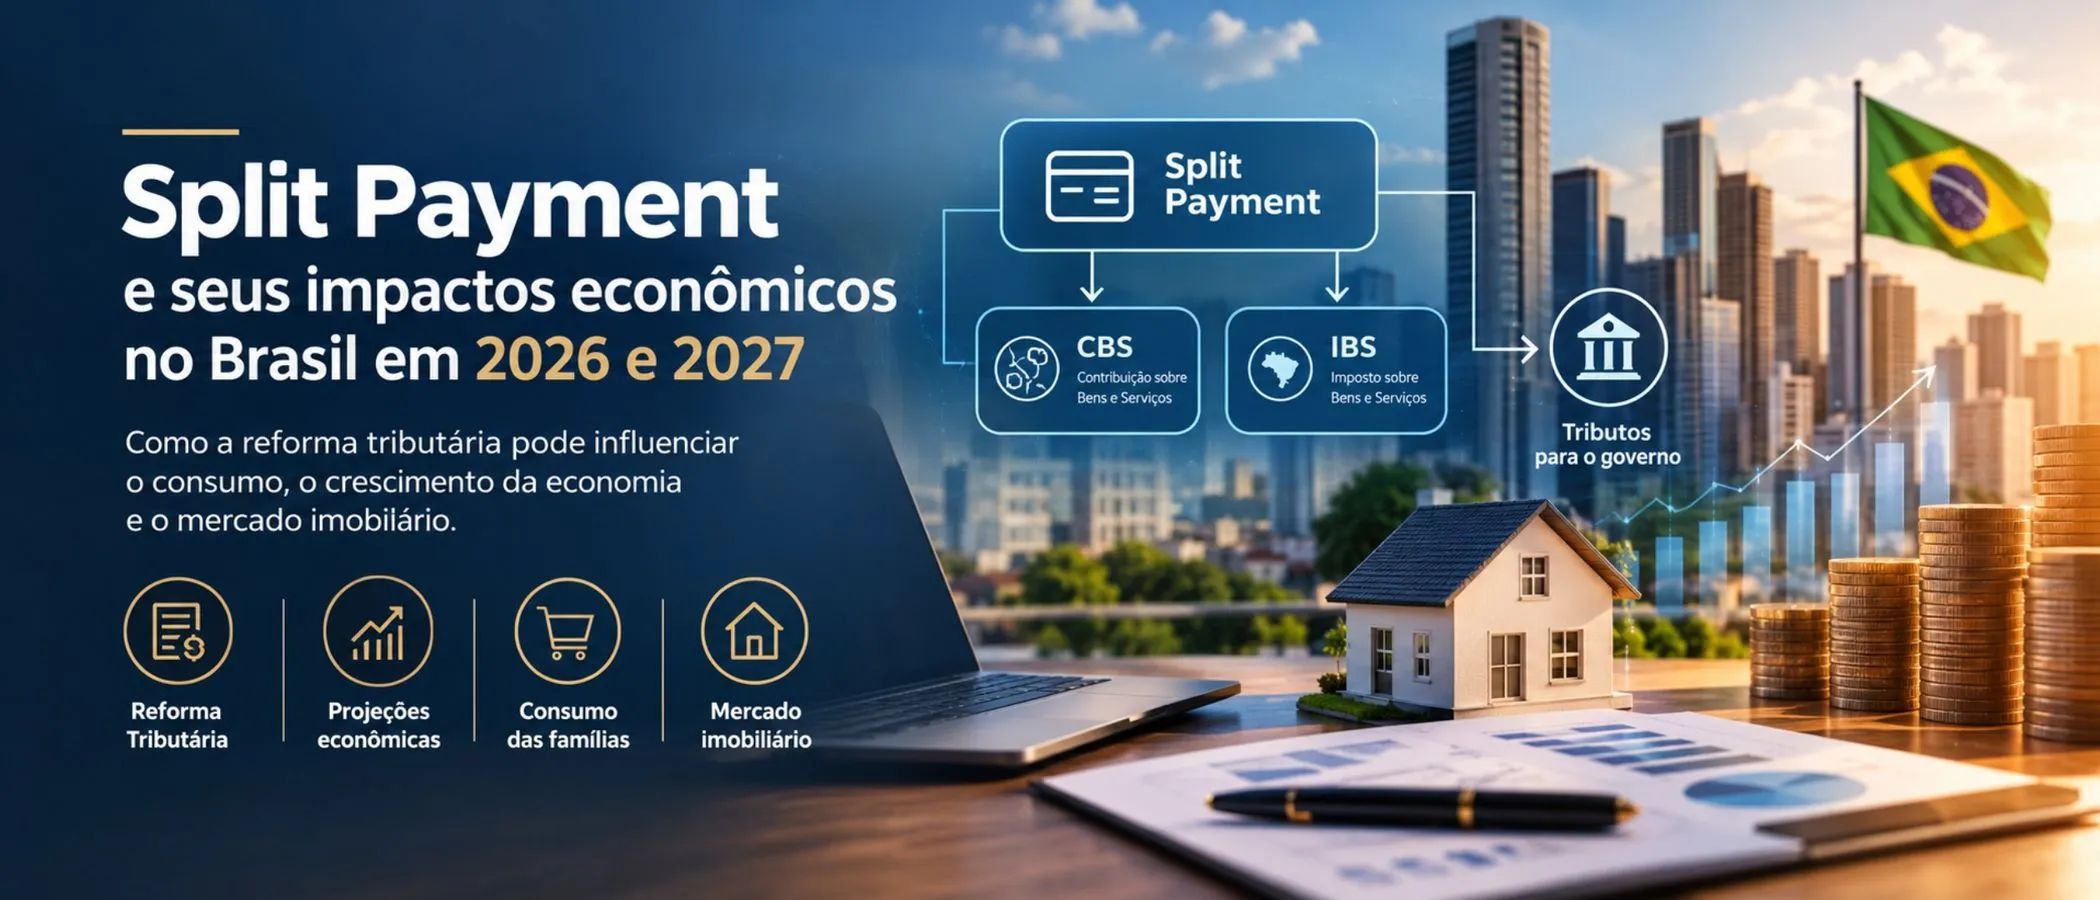
Split Payment en Brasil y sus impactos en la economía
Split Payment en Brasil: impactos económicos, proyecciones de consumo y efectos para el mercado inmobiliario Cómo la nueva sistemática de recaudación de tributos de la reforma tributaria podrá transformar el flujo de caja de las empresas, el consumo de las familias y las oportunidades en el mercado inmobiliario brasileño.
La reforma tributaria brasileña representa uno de los cambios más importantes en la estructura de imposición sobre el consumo de las últimas décadas. Entre los mecanismos previstos para modernizar la recaudación está el split payment, o pago dividido, un sistema que permitirá separar automáticamente los importes de los tributos incidentes sobre determinadas operaciones en el momento de la liquidación financiera del pago.
El cambio va más allá de una actualización tecnológica. Podrá modificar la gestión financiera de las empresas, reducir determinadas oportunidades de incumplimiento tributario y alterar la forma en que los negocios administran sus cobros y créditos fiscales.
Para el mercado inmobiliario, los efectos merecen una atención especial. Promotoras, constructoras, agencias inmobiliarias, prestadores de servicios e inversores deberán seguir la regulación, los costes operativos y los impactos de la reforma sobre la actividad económica.
Pero hay una cuestión fundamental: ¿el split payment representa un nuevo impuesto para el consumidor? ¿Y cuáles son las perspectivas para el consumo y el crecimiento económico brasileño durante esta transición?
1. ¿Qué es el split payment y cómo funcionará?
El split payment es un mecanismo de recaudación tributaria previsto en la reforma tributaria sobre el consumo. Su objetivo es permitir que, durante la liquidación financiera de una transacción, la parte correspondiente a los tributos se segregue y se dirija al poder público, mientras el proveedor recibe el importe restante.
El sistema está asociado a los dos nuevos tributos sobre el consumo previstos en la reforma:
CBS — Contribución sobre Bienes y Servicios: tributo de competencia federal.
IBS — Impuesto sobre Bienes y Servicios: tributo de competencia compartida entre estados, Distrito Federal y municipios.
La base legal del mecanismo está en la Ley Complementaria nº 214/2025, posteriormente modificada por la Ley Complementaria nº 227/2026.
Fuente oficial: Ley Complementaria nº 214/2025 — texto actualizado en la Cámara de los Diputados.
¿Cómo funcionará en la práctica?
Imagina una empresa que realiza una venta y recibe el pago por vía electrónica. Con la implementación del split payment, el sistema deberá identificar la operación y los importes fiscales correspondientes, segregando y recaudando los tributos de acuerdo con las reglas aplicables.
En una representación simplificada:
El consumidor realiza el pago.
El sistema identifica la operación y la información fiscal correspondiente.
Se segregan los importes de CBS e IBS sujetos al mecanismo.
La parte tributaria se recauda conforme a las reglas legales.
El proveedor recibe el saldo de la operación, observados los procedimientos aplicables.
El modelo previsto en la ley contempla procedimientos estándar y simplificados, con reglas propias para la identificación de los importes, la utilización de créditos y la recaudación.
Importante: el split payment no crea, por sí solo, un nuevo tributo. Modifica la forma de recaudación de los tributos incluidos en el sistema. Por tanto, no es correcto afirmar que su implantación provocará automáticamente un aumento de precios para todos los consumidores.
Fuente: Ley Complementaria nº 214/2025, especialmente los artículos 31 a 35.
2. ¿Cuándo empezará a funcionar el split payment en Brasil?
La implementación se produce de forma gradual, integrada en el calendario de la reforma tributaria.
En un comunicado publicado el 30 de septiembre de 2026, la Receita Federal informó de que la fase de pruebas de integración entre los prestadores de servicios de pago y la Plataforma Pública del Split Payment comenzaría el 15 de octubre de 2026.
Según el organismo, esta primera etapa es técnica y controlada. Las operaciones realizadas en las pruebas no generan la recaudación definitiva de tributos a través del sistema ni afectan a los consumidores.
Este detalle es esencial para comprender el momento actual: la realización de las pruebas no significa que el split payment ya esté operando de manera definitiva en todas las transacciones comerciales brasileñas.
La implementación deberá seguir los hitos legales y operativos establecidos por los organismos responsables, con una expansión a medida que los sistemas y procedimientos vayan preparándose.
Fuentes oficiales:
Receita Federal — inicio de las pruebas de la Plataforma Pública del Split Payment, 30/09/2026.
Receita Federal — orientaciones y calendario de la reforma tributaria del consumo.
3. ¿Cuáles son los posibles impactos económicos del split payment?
Los efectos económicos del nuevo sistema dependerán de la implementación, de las reglas de liquidación y compensación de los tributos y de la capacidad de adaptación de las empresas.
Reducción de la morosidad tributaria
Uno de los objetivos del mecanismo es permitir que la recaudación se produzca de forma más integrada al pago de la operación.
Esto puede reducir situaciones en las que el proveedor recibe el importe íntegro de una venta, pero deja de ingresar posteriormente el tributo debido, respetadas las reglas legales y las particularidades de cada operación.
El cambio también podrá aumentar la trazabilidad de las transacciones y contribuir a la fiscalización tributaria.
Cambios en el flujo de caja de las empresas
Este es uno de los puntos que merecen mayor atención.
En el modelo tradicional, una empresa puede recibir el importe de una venta y utilizar los recursos disponibles para atender sus gastos hasta el vencimiento de los tributos.
Con el split payment, la parte tributaria incluida en el mecanismo podrá destinarse a la recaudación en el momento de la liquidación financiera. Así, el proveedor podrá recibir un importe neto menor de forma inmediata, aunque el tributo ya se haya recaudado.
Eso no significa necesariamente un aumento de la carga tributaria efectiva. Significa, sobre todo, un cambio en la disponibilidad temporal de los recursos.
Las empresas con márgenes reducidos, ventas aplazadas o ciclos largos de cobro deberán revisar sus previsiones de tesorería, sus necesidades de capital circulante y sus condiciones de financiación.
Créditos tributarios y costes operativos
La reforma también prevé reglas de apropiación y utilización de créditos de CBS e IBS. El resultado financiero dependerá de la actividad de la empresa, del régimen tributario aplicable y de las características de sus operaciones.
Si hubiera demora en la recuperación o compensación de créditos, determinadas empresas podrían afrontar una mayor necesidad de capital circulante. Por otro lado, procedimientos más eficientes y una correcta liquidación podrían contribuir a reducir inconsistencias y mejorar la previsibilidad tributaria.
El impacto neto, por tanto, no será igual para todos los sectores.
Precios e inflación: ¿habrá traslado al consumidor?
El split payment, por sí solo, no determina un aumento automático de los precios.
No obstante, los costes de adaptación tecnológica, la gestión del capital circulante y eventuales cambios en el coste financiero podrían influir en las decisiones comerciales de las empresas.
Parte de esos costes podrá ser absorbida por los negocios; otra parte podrá trasladarse a los clientes, dependiendo de la competencia, del margen de beneficio y de la capacidad de negociación de cada sector.
La reforma tributaria también podrá alterar la carga efectiva de determinadas actividades, pero este análisis debe hacerse por separado del efecto operativo del split payment.
Por eso, la hipótesis más prudente es considerar que los impactos sobre los precios serán heterogéneos y dependerán de las condiciones económicas y tributarias de cada operación.
4. Proyecciones económicas de Brasil para 2026 y 2027
Para evaluar los posibles efectos de la reforma sobre el consumo, es necesario observar el desempeño de la economía brasileña y las expectativas para los próximos años.
El escenario de octubre de 2026 indica un crecimiento económico positivo, pero moderado.
Según el Boletín Macrofiscal de septiembre de 2026, la Secretaría de Política Económica del Ministerio de Hacienda proyectó un crecimiento del 2,0% del PIB en 2026 y del 2,3% en 2027.
En octubre, el Fondo Monetario Internacional (FMI) publicó una proyección de crecimiento del 2,2% para Brasil en 2026 y del 1,9% en 2027.
Las estimaciones presentan diferencias porque utilizan hipótesis y metodologías propias. Aun así, apuntan a una economía que sigue creciendo, sin indicar una aceleración excepcional de la actividad.
IndicadorProyección para 2026Proyección para 2027PIB — Ministerio de Hacienda2,0%2,3%PIB — FMI2,2%1,9%
Fuentes:
Ministerio de Hacienda — proyecciones del PIB para 2026 y 2027, 22/09/2026.
Agência Brasil — el FMI proyecta un crecimiento del 2,2% para el PIB brasileño en 2026, 13/10/2026.
Estas proyecciones no representan una estimación aislada del impacto del split payment. Describen el escenario macroeconómico en el que tendrá lugar la implementación de la reforma.
5. Consumo de las familias: ¿qué muestran los datos oficiales?
El consumo de las familias es uno de los principales componentes de la demanda agregada brasileña. Su evolución influye en el comercio, los servicios, la actividad empresarial y la capacidad de generación de empleo.
De acuerdo con los datos presentados por el Ministerio de Hacienda con base en las Cuentas Nacionales del IBGE, el consumo de las familias mostró los siguientes resultados:
PeriodoVariación del consumo de las familiasAño 2024+5,1%Año 2025+1,3%Acumulado en cuatro trimestres hasta el 2º trimestre de 2026+0,9%2º trimestre de 2026, frente al trimestre anterior, con ajuste estacional-0,4%2º trimestre de 2026, frente al mismo trimestre de 2025+0,5%
Fuente: Ministerio de Hacienda — Informe del PIB del segundo trimestre de 2026.
Los datos revelan una desaceleración importante: después de crecer un 5,1% en 2024, el consumo de las familias avanzó un 1,3% en 2025. En el acumulado de cuatro trimestres hasta junio de 2026, la expansión fue de solo el 0,9%.
Además, el retroceso del 0,4% en la comparación trimestral muestra que el consumo perdió fuerza en el segundo trimestre de 2026.
Este comportamiento merece atención porque una economía con un crecimiento más moderado del consumo puede mostrar mayor sensibilidad a los aumentos de costes, a las restricciones de crédito y a los cambios en la confianza de los consumidores.
¿Podrá el split payment reducir el consumo?
No es posible afirmar que el split payment provoque una caída directa del consumo de las familias.
El impacto dependerá de cómo el cambio afecte a los costes de las empresas, a la oferta de crédito, a los precios y a la renta disponible de los consumidores.
Si la implementación mejora la eficiencia tributaria sin generar costes financieros relevantes, los efectos sobre el consumo podrán ser limitados.
Por otro lado, si determinados sectores afrontan dificultades de capital circulante y trasladan parte de los costes a los precios, podría haber una presión adicional sobre el presupuesto de las familias.
La diferencia es importante: el sistema de recaudación es un cambio operativo y tributario, mientras que el consumo depende de un conjunto mucho más amplio de factores económicos.
6. ¿Cómo podrá influir la reforma tributaria en el mercado inmobiliario?
El mercado inmobiliario debe analizarse desde dos perspectivas: los efectos directos de la tributación sobre las operaciones del sector y los efectos indirectos derivados del crecimiento económico, del consumo y del crédito.
Promotoras y constructoras
Las empresas que desarrollan proyectos inmobiliarios deberán evaluar cómo se aplican las nuevas reglas tributarias a sus operaciones, teniendo en cuenta el régimen específico del sector inmobiliario, los créditos permitidos y las normas de transición.
La gestión financiera de los proyectos podrá exigir ajustes en los sistemas de facturación, en la conciliación de pagos y en la planificación del capital circulante.
Como los proyectos inmobiliarios tienen ciclos largos, los cambios en la estructura de costes pueden afectar la planificación financiera de los nuevos lanzamientos.
Agencias inmobiliarias y empresas de servicios
Las agencias inmobiliarias, administradoras de fincas y prestadores de servicios vinculados al sector también deberán seguir las reglas aplicables a sus actividades.
La tributación efectiva podrá variar según la naturaleza de la operación, el régimen tributario y las disposiciones específicas de la reforma.
En el caso del split payment, será importante verificar qué operaciones estarán comprendidas en cada fase de implementación y cómo se producirá la integración entre los documentos fiscales y los sistemas de pago.
Precio de la vivienda y capacidad de compra
El precio final de un inmueble no depende solo de los tributos. El suelo, los materiales, la mano de obra, la financiación de la producción, la demanda, la ubicación y la disponibilidad de crédito también influyen.
Si la reforma eleva los costes efectivos de determinadas operaciones, parte de ese efecto podrá ser absorbida por las empresas o reflejada en los precios. Si hay ganancias de eficiencia, mayor transparencia y reducción de distorsiones, podrán surgir beneficios económicos con el tiempo.
No existe, sin embargo, base para afirmar que todos los inmuebles serán más caros o más baratos exclusivamente por el split payment.
Mercado del alquiler e ingresos de las familias
El mercado del alquiler también podrá notar los efectos indirectos de los cambios económicos.
Si el consumo y los ingresos de las familias siguen bajo presión, parte de los consumidores podrá posponer la compra de vivienda y continuar en el mercado de alquiler.
Por otro lado, la pérdida de poder adquisitivo puede limitar la capacidad de pago de las rentas, aumentando la importancia de precios compatibles con la renta local.
El comportamiento dependerá de las condiciones de empleo, renta, oferta de viviendas y coste de la financiación.
7. ¿Qué escenarios pueden considerarse para 2027?
La evaluación de los próximos años debe considerar que la implementación del split payment y la transición de la reforma tributaria se producirán simultáneamente a otros cambios económicos.
Escenario de adaptación eficiente: las empresas ajustan sus sistemas, administran adecuadamente los créditos tributarios y reducen las dificultades operativas. En este caso, el impacto sobre el consumo podrá ser limitado, mientras que una mayor integración de los datos fiscales puede favorecer la transparencia.
Escenario de presión sobre el capital circulante: determinados negocios afrontan costes de adaptación, dificultades de conciliación o demora en la recuperación de créditos. La necesidad adicional de financiación puede presionar los márgenes, especialmente en las empresas más pequeñas.
Escenario de mejora gradual de la eficiencia económica: la transición tributaria avanza con reglas más claras, reducción de inconsistencias y mejor planificación financiera. Los beneficios potenciales dependerán de la efectividad de la implementación y podrán aparecer de forma gradual.
Estos escenarios son hipótesis analíticas, y no previsiones oficiales sobre el impacto cuantitativo del split payment en el PIB o en el consumo.
Hasta el momento, las proyecciones económicas citadas no aíslan el efecto de este mecanismo sobre la economía brasileña. Por tanto, no sería correcto atribuirle, por sí solo, una tasa específica de crecimiento o contracción del consumo.
8. ¿Cómo deben prepararse las empresas y los inversores?
La preparación debe comenzar antes de la implementación definitiva del sistema en las operaciones de cada empresa.
Entre las medidas recomendadas están:
Revisar el encuadramiento tributario y las reglas aplicables a las actividades ejercidas.
Actualizar los sistemas fiscales, financieros y de conciliación de pagos.
Proyectar el flujo de caja considerando el cobro neto de las ventas.
Evaluar el capital circulante necesario para mantener las operaciones.
Seguir las normas de la Receita Federal y del Comité Gestor del IBS.
Simular distintos escenarios de costes, precios, márgenes y demanda.
Buscar asesoramiento contable y tributario especializado para decisiones concretas.
En el sector inmobiliario, estas medidas son especialmente relevantes para empresas con ingresos aplazados, proyectos a largo plazo o un gran volumen de operaciones.
Para el inversor, la principal precaución es distinguir los efectos tributarios efectivos de expectativas aún no confirmadas. Las decisiones de compra, venta o inversión deben considerar el coste total de la operación, la liquidez, la demanda regional y la legislación aplicable.
Conclusión: la reforma tributaria exige planificación, no previsiones precipitadas
El split payment representa una transformación importante en la forma de recaudar los tributos sobre el consumo en Brasil. Su potencial está asociado a la integración de los sistemas de pago y fiscalización, a la trazabilidad de las operaciones y a la modernización de la administración tributaria.
Al mismo tiempo, el cambio podrá exigir adaptaciones financieras y tecnológicas de las empresas, especialmente en relación con el flujo de caja, el capital circulante y la gestión de créditos tributarios.
El escenario económico de 2026 refuerza la necesidad de cautela: aunque las proyecciones indican crecimiento del PIB, los datos oficiales muestran una desaceleración del consumo de las familias. En este contexto, los cambios en los costes empresariales deben seguirse con atención, sin presumir efectos automáticos sobre los precios o la demanda.
Para el mercado inmobiliario, el resultado dependerá de la combinación entre las reglas tributarias específicas, la eficiencia operativa de las empresas, la evolución del crédito y la capacidad de compra de las familias.
Más que anticipar subidas o bajadas generalizadas en los precios de la vivienda, el momento exige información de calidad, planificación financiera y seguimiento continuo de las normas oficiales.
En Regal Imóveis, seguir las transformaciones económicas y tributarias es parte esencial de una actuación inmobiliaria responsable, preparada para orientar a clientes e inversores ante un mercado en constante evolución.
Fuentes oficiales y referencias de consulta
Ley Complementaria nº 214/2025 — texto actualizado y reglas del split payment.
Receita Federal — comunicado sobre las pruebas del split payment, septiembre de 2026.
Receita Federal — calendario y orientaciones de la reforma tributaria del consumo.
Ministerio de Hacienda — proyecciones de PIB e inflación para 2026 y 2027.
Banco Central — Informe de Política Monetaria de septiembre de 2026.
Agência Brasil — proyecciones del FMI para la economía brasileña en 2026.